

Por Bernardo Espinosa
bespinosa@optimice-internacional.com
Contador Público Autorizado – Consultor Fiscal y Financiero
La historia de los tributos es, en buena medida, la historia de la evolución del Estado. Lo que en sus orígenes funcionó como un recurso extraordinario para financiar guerras, emergencias o necesidades puntuales terminó convirtiéndose en una fuente permanente de ingresos públicos y, posteriormente, en uno de los principales instrumentos para financiar las funciones económicas y sociales del Estado. La República Dominicana no ha sido la excepción.
Durante más de un siglo (1919-2026), nuestro sistema tributario ha evolucionado mediante leyes, reformas, decretos, reglamentos, normas generales, resoluciones, consultas técnicas y disposiciones administrativas.
Esa evolución ha permitido modernizar la administración tributaria y aumentar su capacidad de control y recaudación; pero también ha producido un efecto que merece ser examinado: la acumulación progresiva de obligaciones y procedimientos que las empresas deben conocer, interpretar, implementar y documentar para poder cumplir correctamente. La cuestión, por tanto, ya no es solamente cuánto pagan las empresas en impuestos. Hay otra carga menos visible: cuánto les cuesta cumplir. De un sistema relativamente simple a una estructura cada vez más compleja.
La evolución tributaria dominicana puede observarse como una sucesión de etapas. Desde las primeras estructuras de rentas internas de la primera mitad del siglo XX, pasando por la creación y reorganización de organismos recaudadores, hasta llegar a las grandes transformaciones de las últimas décadas.
Un punto de inflexión fue la introducción del ITBIS en 1983 mediante la Ley 74-83. Posteriormente llegaron ampliaciones de su base, modificaciones de tasas y sucesivas reformas. En 1992 se promulgó la Ley 11-92, Código Tributario, que continúa siendo el eje fundamental del sistema impositivo dominicano, aunque ha sido objeto de numerosas complejidades.
La propia DGII mantiene actualmente una extensa relación de legislación tributaria vinculada al Código y a otros impuestos. A esto se sumaron reformas posteriores, regulaciones sobre comprobantes fiscales, precios de transferencia, retenciones, anticipos, regímenes especiales, procedimientos de información, fiscalización y, más recientemente, la transformación digital de la administración tributaria.
En 2023, por ejemplo, la Ley 32-23 de Facturación Electrónica estableció el uso obligatorio de la factura electrónica y creó un calendario diferenciado de implementación según el tamaño de los contribuyentes. Su aplicación posteriormente requirió el Reglamento 58724 y ha estado acompañada de normas, avisos, procedimientos y extensiones de plazos.
En 2026 se incorporó además la Ley 30-26 de medidas pro-crecimiento económico, simplificación fiscal y mitigación de la crisis internacional, otro episodio dentro de un proceso permanente de modificación y adaptación del marco tributario, y agregar la ley 36-26 que modifica la Ley General de Gestión Integral y Coprocesamiento de Residuos Sólidos, que más que simplificar lo complejiza aún más.
El resultado es un sistema en el cual la empresa no interactúa con una única ley. Debe desenvolverse simultáneamente entre el Código Tributario, leyes especiales, decretos, reglamentos, normas generales, resoluciones, criterios administrativos, consultas técnicas, jurisprudencia y disposiciones vinculadas con diferentes actividades económicas.
Y ahí comienza el verdadero problema.
El impuesto que no aparece en la declaración jurada Cuando hablamos de carga tributaria normalmente pensamos en ISR, ITBIS, Impuesto sobre los Activos, selectivos, retenciones y otras obligaciones. Sin embargo, existe una especie de “impuesto invisible” que no aparece en ninguna declaración jurada: el costo de cumplimiento tributario. Cada obligación genera procesos.
Cada proceso requiere personas, sistemas, controles, documentos y tiempo. Una empresa debe facturar correctamente; validar comprobantes; registrar operaciones; efectuar y documentar retenciones; preparar declaraciones; realizar anticipos; conciliar contabilidad y formularios fiscales; responder requerimientos; atender fiscalizaciones; gestionar inconsistencias; mantener archivos; actualizar sistemas informáticos; capacitar empleados; contratar contadores, asesores y especialistas; interpretar nuevas normas y, ahora, adaptar sus procesos a la facturación electrónica.
El ITBIS, por ejemplo, no termina con aplicar una tasa. La tasa general continúa siendo 18% y 16%, pero detrás de su liquidación existe un proceso periódico de determinación, documentación, declaración, retenciones y pago, cuyo vencimiento ordinario se produce dentro de los primeros veinte días del mes siguiente.
Multipliquemos esa dinámica por las diferentes obligaciones fiscales de una empresa y podremos comprender la dimensión del problema. La complejidad tributaria tiene un costo económico, aunque ese costo no figure expresamente en el Presupuesto General del Estado.
La paradoja dominicana: controlar más sin necesariamente simplificar más.
No se trata de cuestionar la necesidad de fiscalización. El Estado tiene el derecho y la responsabilidad de combatir la evasión, garantizar equidad entre contribuyentes y procurar los ingresos necesarios para financiar bienes y servicios públicos.
La propia Ley 32-23 vincula la modernización de la administración tributaria con objetivos de transparencia, control de la evasión y utilización de herramientas digitales.
El problema surge cuando la búsqueda legítima de control fiscal termina trasladando una proporción excesiva del trabajo administrativo hacia el contribuyente.
La digitalización, por sí sola, tampoco significa simplificación.
Un formulario que antes se presentaba físicamente y ahora se presenta por internet está digitalizado, pero no necesariamente simplificado. Si para completarlo continúan siendo necesarias múltiples conciliaciones, validaciones, anexos, formatos, cruces y controles, simplemente hemos convertido una burocracia física en una burocracia digital.
La propia estructura regulatoria de la facturación electrónica demuestra la magnitud del desafío: además de la Ley 32-23 existen reglamento, normas generales, avisos, calendarios, procedimientos y documentación técnica que el contribuyente debe conocer para realizar correctamente la transición.
Esto afecta particularmente a las micro, pequeñas y medianas empresas, porque los costos de cumplimiento no crecen necesariamente en proporción al tamaño del negocio. Una gran empresa puede disponer de departamentos fiscales, abogados, auditores, especialistas tecnológicos y sofisticados sistemas de información. Una pequeña empresa debe cumplir buena parte de las mismas exigencias con recursos humanos y financieros mucho más limitados.
El tiempo dedicado a impuestos también tiene valor económico
Aquí debemos cambiar la forma en que evaluamos nuestro sistema tributario.
Una hora dedicada por un empresario a resolver una inconsistencia fiscal es una hora que no dedica a buscar clientes. Una hora del departamento financiero conciliando informaciones redundantes es una hora que no dedica a analizar rentabilidad, costos o flujo de efectivo. Un peso invertido exclusivamente en administrar complejidad regulatoria es un peso que potencialmente deja de invertirse en tecnología, capacitación, expansión o innovación.
Por eso sostengo que:
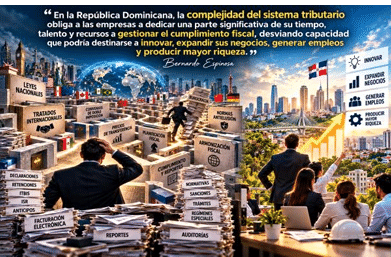
“En la República Dominicana, la complejidad del sistema tributario obliga a las empresas a dedicar una parte significativa de su tiempo, talento y recursos a gestionar el cumplimiento fiscal, desviando capacidad que podría destinarse a innovar, expandir sus negocios, generar empleos y producir mayor riqueza.”
Esta reflexión adquiere mayor importancia cuando observamos que el propio marco fiscal oficial proyecta una presión tributaria relativamente estable entre 15.5 y 20% % del PIB en el horizonte 2027-2030 y reconoce entre los desafíos de mediano plazo ampliar sosteniblemente la base tributaria mediante la reducción de la informalidad. Esta mas que comprobado que la complejidad aumenta la informalidad y la evasión, en el 2006 la presión Tributaria era de 14% del PIB, adivinen, en el 2026 la presión tributaria según presupuesto del estado proyecta 14.27% del PIB.
Esto plantea una pregunta necesaria: ¿hasta qué punto podemos ampliar la formalidad económica si ingresar y permanecer en la formalidad continúa siendo administrativamente costoso?
El próximo paso debe ser simplificar
Apreciados lectores, la República Dominicana ha avanzado considerablemente en administración tributaria digital, la facturación electrónica puede convertirse en una herramienta extraordinaria para automatizar controles, mejorar la trazabilidad y reducir evasión. Pero precisamente por eso debería abrir una segunda etapa: utilizar la información que ya recibe el Estado para pedirle menos información al contribuyente.
El principio debería ser sencillo: si la Administración Tributaria ya posee un dato, no debería solicitarlo nuevamente mediante otro formulario, reporte o declaración, salvo que exista una razón técnica indispensable.
La interoperabilidad entre instituciones, las declaraciones prellenadas, la eliminación de informaciones duplicadas, la automatización de retenciones y créditos fiscales, la consolidación de formularios, la revisión periódica de deberes formales y un tratamiento proporcional para las Mipymes pueden convertir la digitalización en verdadera simplificación.
Simplificar tampoco significa recaudar menos ni fiscalizar menos. Puede significar exactamente lo contrario: recaudar mejor, fiscalizar inteligentemente y reducir el costo de cumplimiento del contribuyente formal.
El sistema tributario del futuro no debería medirse solamente por cuánto recauda, sino también por cuánto cuesta recaudar y cuánto le cuesta al ciudadano y a la empresa cumplir.
La empresa existe fundamentalmente para producir bienes y servicios, invertir, innovar, competir, crear empleos y generar riqueza. Naturalmente debe pagar sus impuestos y cumplir sus obligaciones. Pero cuando administrar esas obligaciones comienza a ocupar una parte desproporcionada de sus recursos, el sistema tributario deja de ser solamente un mecanismo de financiación del Estado y comienza a convertirse también en un factor que afecta la productividad.
El gran reto tributario dominicano ya no es únicamente digitalizar. Es simplificar. Porque un buen sistema fiscal no es aquel que obliga al contribuyente a convertirse en especialista tributario para poder operar. Es aquel que permite cumplir correctamente, con facilidad y al menor costo posible, mientras el empresario dedica la mayor parte de su tiempo a lo que verdaderamente genera desarrollo: producir, innovar, invertir, crear empleos y generar riqueza.